

陈亮长聘副教授合作论文在JE发表,研究基于特征的分位数因子模型
2026-10-15 16:52:44 信息来源:资料来源:陈亮
日前,北京大学汇丰商学院长聘副教授、院长助理陈亮合作论文《基于特征的分位数因子模型的估计》(“Estimation of characteristics-based quantile factor models”)在《计量经济学期刊》(Journal of Econometrics)发表(2026, 256: 106267.)。论文合作者为西班牙马德里卡洛斯三世大学经济学教授Juan J. Dolado、西班牙马德里卡洛斯三世大学经济学教授Jesús Gonzalo、西班牙马德里货币与金融研究中心(CEMFI)经济学博士研究生Haozi Pan。
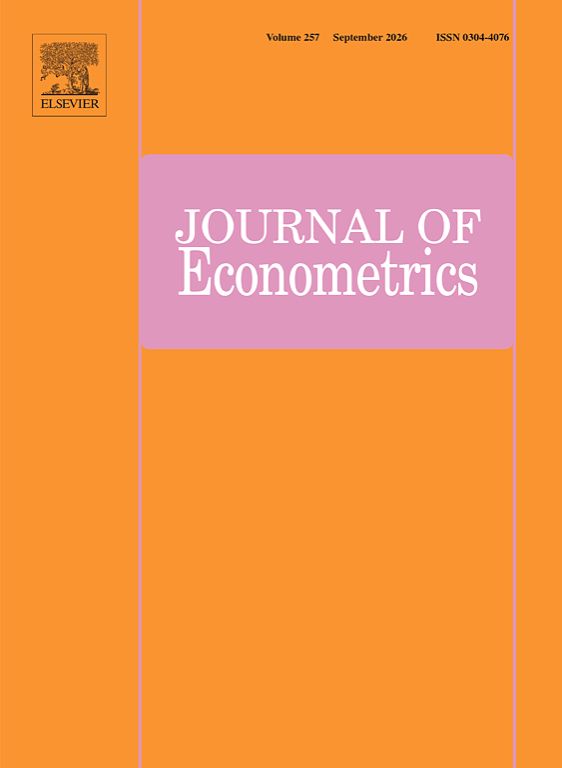
▲《计量经济学期刊》(Journal of Econometrics)创刊于1973年,由爱思唯尔(Elsevier)出版社出版,专注于计量经济学理论、方法论以及其在经济学和相关领域的应用研究,是计量经济学领域最具影响力的国际顶尖权威期刊,也是北京大学汇丰商学院发布的“中国经管学科国际科研发表数据检索系统”(简称 PHBS 50)的 50 本核心期刊之一,期刊影响因子为4.7。
资产定价与高维面板分析长期存在两难:统计因子模型(如主成分分析)估计简便,但因子缺乏经济含义;以规模、价值、动量等可观测特征构造因子虽易于解释,却在因子较多时误差偏大。基于特征的因子模型(CFM)假设载荷是可观测特征的未知函数,兼顾两者优势,但只刻画均值关系,难以反映收益分布尾部的驱动机制。
本文提出“基于特征的分位数因子模型”(CQFM):潜在因子可刻画收益分布的分位数乃至更高阶特征,且因子、载荷函数与因子个数均随分位数变化。文章相应设计了三阶段估计方法——分位数投影主成分分析(QPPCA):先用筛分位数回归把收益投影到特征空间去噪,再对各分位数的拟合值做主成分分析,最后将载荷投影回筛基以还原载荷函数;同时将特征值比准则推广到分位数框架,以一致地确定各分位数的因子个数。
理论上,文章推导了因子与载荷函数的收敛速度和渐近分布,并在一般条件下证明一致性。相比同类方法,QPPCA 计算简便,仅需截面维度趋于无穷、时间维度可固定;且不依赖误差矩条件,对厚尾与异常值稳健,还能识别均值方法会遗漏的方差或高阶矩因子。针对载荷未被可观测特征完全解释的情形,文章还提出 QFA-Sieve 作为遗漏特征的诊断工具。
蒙特卡洛模拟表明估计量在有限样本下表现良好。对2005—2013年 355 只标普 500 成分股日度超额收益的实证发现,规模、价值、动量、波动率四个特征的载荷函数在不同分位数上呈现显著的非线性差异,且未发现遗漏特征,这一结构是传统投影主成分分析无法揭示的,为理解收益分布尾部提供了新工具。
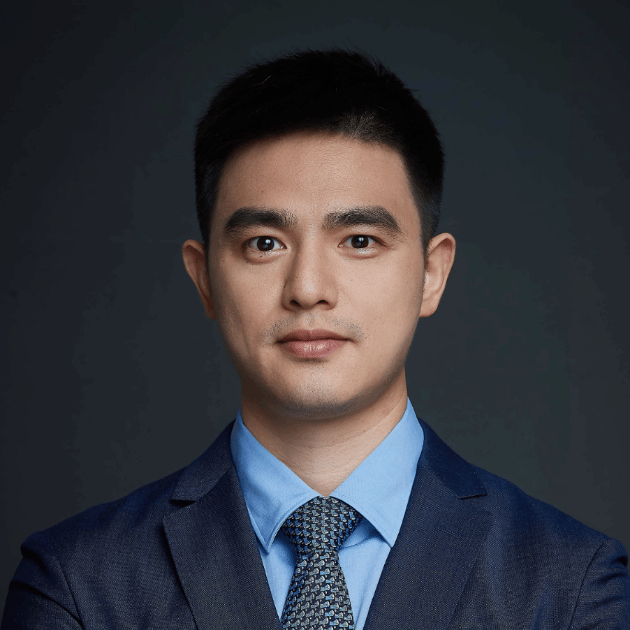
陈亮,北京大学汇丰商学院长聘副教授、院长助理,西班牙马德里卡洛斯三世大学经济学博士,主要研究领域为计量经济学理论、应用计量经济学,曾在国际顶尖期刊《计量经济学》(Econometrica)、《计量经济学期刊》(Journal of Econometrics)、《计量经济学理论》(Econometric Theory)、《计量经济学杂志》(The Econometrics Journal)、《经济学》(Economica)、《经济学快报》(Economics Letters) 等国际一流期刊发表论文多篇,并获得国家自科基金项目结题绩效评估“特优”、广东省哲学社会科学优秀成果奖等多项荣誉。