

债券市场如何提前揭示股票跨公司动量?冯健助理教授合作论文在JFE发表
2026-09-17 10:59:33
北京大学汇丰商学院助理教授冯健合作论文《债券与跨股票收益可预测性之间的经济联系》(“Economic links from bonds and cross-stock return predictability”)在《金融经济学期刊》(Journal of Financial Economics)(Volume 171, September 2025, 104110)发表。论文合作者为对外经济贸易大学保险学院助理教授霍晓霖、澳门大学工商管理学院副教授刘昕、圣克拉拉大学利维商学院助理教授毛一飞、香港理工大学工商管理学院会计及金融学院助理教授向鸿。
Journal of Financial Economics(简称JFE)创刊于1974年,由美国罗切斯特大学主办,是金融学领域领先的同行评审学术期刊,是美国德克萨斯大学(达拉斯)遴选的24本商学院顶级学术期刊(简称UTD 24)、英国《金融时报》评定的50本商学院顶级期刊(简称FT 50)和北京大学汇丰商学院发布的“中国经管学科国际科研发表数据检索系统”(简称PHBS 50)的50本核心期刊之一。期刊内容涵盖金融经济学的理论和实证主题,重点关注资本市场、金融机构、公司财务、公司治理和组织经济学等领域高质量的分析、实证和应用研究成果,最新影响因子为8.8。
企业间通过多种关系彼此关联。在投资者注意力有限的条件下,一家公司的价值相关信息会缓慢扩散至与其关联的企业,从而产生跨公司股票收益的可预测性。既有文献对企业经济关联的捕捉多依赖于股票市场或公开披露信息,而本文探讨:能否从债券市场识别出全新的企业经济关联,以及何种市场摩擦导致股票投资者忽视此类信息?
作者以“信用评级共同变动”(credit-rating comovement)度量企业间债券市场特有的经济关联。基于标普、穆迪与惠誉的历史评级记录,作者将评级更新汇总至发行人—日期层面:若两家公司评级在10日窗口内同向变动,即记为一次“评级共动”;若过去36个月内至少出现3次共动,则认定两家公司存在关联。研究发现,关联企业在利润、销售、每股收益和新增资本增长,以及在O-score、Z-score与预期违约概率的变化上均显著同步,表明该关联确实捕捉了基本面上、尤其是违约风险的共性。以关联企业当月平均收益(RCRet)排序构建五分组多空组合,2001-2019年月均超额收益为0.45%(t=3.20),经Fama–French五因子加动量模型调整后alpha为0.45%(t=3.47)。该效应主要源于信息由信息环境较好的大公司向小公司缓慢扩散,且无法被行业、供应链、地理、技术、共同分析师等已有跨公司动量所解释。
本文通过多项检验,提出“股债市场分割”为其背后机制:同一经济关联在债券市场内不产生“跨券”收益可预测性;当存在同时大比例持有股票与债券的“双重持有者”时,可预测性显著减弱;RCRet能正向预测下月股票分析师一致EPS预测修正,说明分析师滞后吸收债券市场信息;在存在风险转移动机的杠杆配对中可预测性被削弱。总体而言,鼓励机构跨市场交易、打通股票与固定收益团队,有助于改善价格发现。
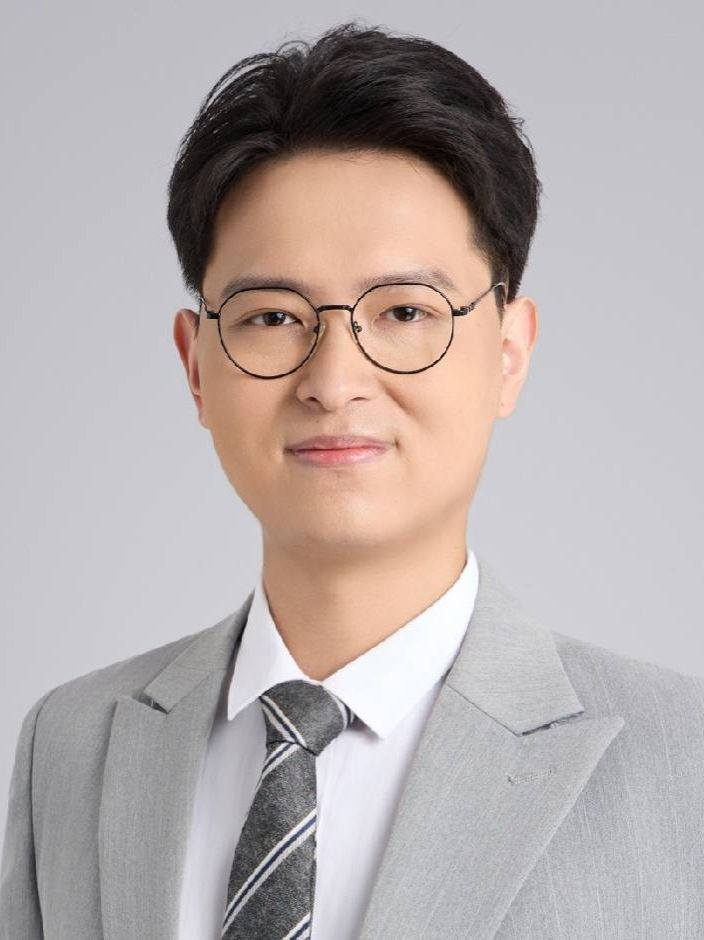
冯健,北京大学汇丰商学院助理教授,香港大学金融学博士,主要研究领域为实证资产定价、行为金融和应用计量经济学,研究曾在Western Finance Association(WFA),Hawaiʻi Accounting Research Conference(HARC),Society for Financial Econometrics(SoFiE)等国际会议上展示。